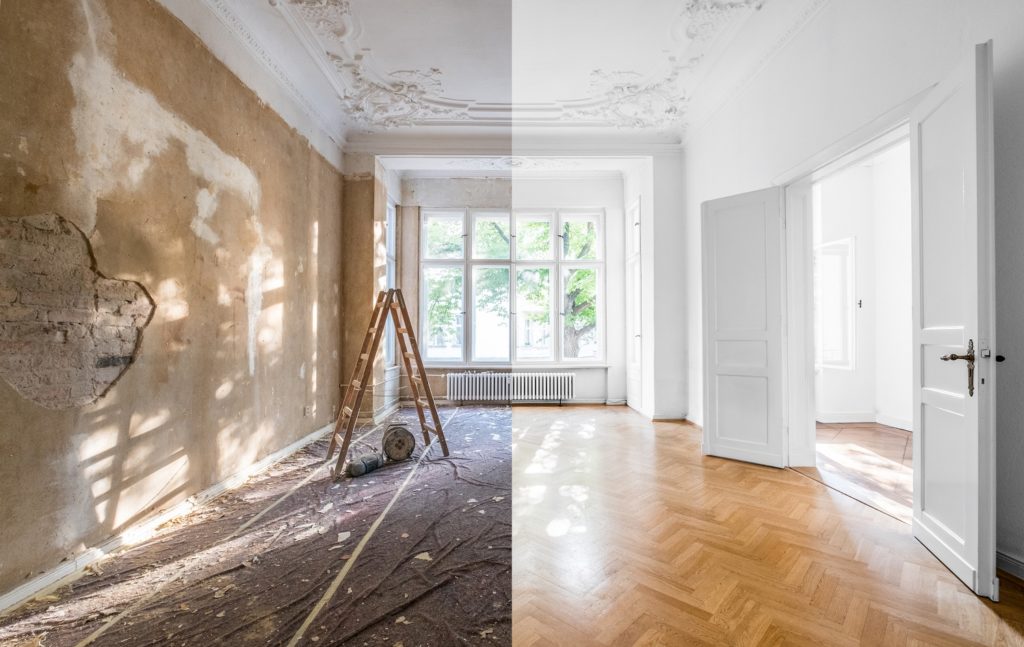
Repeindre une pièce, abattre une cloison ou agrandir sa cuisine, ces projets de rénovation transforment le quotidien mais modifient aussi le profil de risque de votre logement aux yeux de votre assureur. Beaucoup de propriétaires découvrent trop tard que leur assurance habitation ne suivait pas automatiquement l’évolution de leur bien, avec des conséquences parfois lourdes au moment d’un sinistre.
En bref
- Les travaux de rénovation modifiant la surface, la valeur ou la structure d’un logement doivent obligatoirement être déclarés à l’assureur pour garantir une couverture adaptée.
- L’augmentation de la valeur du bien, via des extensions ou de nouveaux équipements, nécessite un ajustement des plafonds d’indemnisation pour éviter une sous-assurance en cas de sinistre.
- Les transformations structurelles, comme la modification de murs porteurs ou de la toiture, doivent être signalées car elles changent le profil de risque du logement.
- Il est fortement recommandé de contacter son assureur avant le début des travaux pour évaluer les besoins spécifiques, comme l’assurance dommages ouvrage ou tous risques chantier.
- Le non-respect de l’obligation de déclaration expose le propriétaire à une réduction ou à un refus d’indemnisation en cas de sinistre.
- La conservation des devis, des photos de chantier et des attestations d’assurance des professionnels est essentielle pour faciliter la mise à jour du contrat et prévenir les litiges.
Quels travaux de rénovation modifient votre contrat d’assurance habitation ?
Toute transformation qui modifie la surface, la valeur ou la structure du logement peut avoir un impact direct sur votre couverture. Si vous hésitez encore sur les démarches à suivre pour adapter votre contrat avant de vous lancer, découvrez l’assurance de maison de Cardif, qui permet d’ajuster les garanties en fonction de l’évolution du bien. Un contrat d’assurance habitation repose en effet sur une description précise du logement au moment de la souscription : surface, nombre de pièces, valeur du mobilier. Dès que ces éléments changent significativement, la déclaration de travaux devient nécessaire pour que la couverture reste cohérente avec la réalité du bien.
Les aménagements qui augmentent la valeur du bien et leurs conséquences sur la couverture
Un aménagement de combles, la création d’une extension ou l’installation d’une véranda augmentent mécaniquement la valeur du logement et donc le montant à assurer en cas de sinistre. Si le contrat n’est pas ajusté, l’indemnisation proposée après un incendie ou un dégât des eaux risque de ne pas correspondre à la valeur réelle du bien rénové. Il en va de même pour l’acquisition de mobilier ou d’objets de valeur, qui peuvent rapidement dépasser les plafonds fixés initialement dans le contrat, notamment le capital mobilier ou le capital objets de valeur.
Les transformations structurelles qui nécessitent une déclaration obligatoire à l’assureur
Abattre un mur porteur, modifier la toiture ou changer la destination d’une pièce constituent des transformations structurelles qui doivent impérativement être signalées. Ces travaux relèvent souvent d’un changement de risque au sens des contrats d’assurance, car ils modifient la vulnérabilité du logement face à certains sinistres. Par ailleurs, lorsque les travaux sont confiés à des professionnels, des garanties spécifiques entrent en jeu, comme la responsabilité civile décennale qui couvre les malfaçons pendant dix ans après la réception du chantier, ou encore la garantie biennale, qui protège les équipements pendant deux ans.
Comment informer votre assureur pour maintenir une protection adaptée après rénovation ?
La communication avec l’assureur ne doit pas se limiter à la fin du chantier. Avant même le démarrage des travaux importants, il est recommandé de prévenir sa compagnie afin d’évaluer les besoins en assurance dommages ouvrage ou en garantie tous risques chantier, particulièrement utiles pour couvrir les dégâts matériels pendant la durée des travaux.
Les démarches à effectuer avant et après les travaux pour ajuster votre contrat
Concrètement, un délai de quinze jours est généralement accordé pour transmettre une déclaration après l’achèvement des travaux, tandis qu’un délai de cinq jours ouvrés s’applique pour signaler un problème survenu durant le chantier lui-même. Ces échéances permettent à l’assureur d’ajuster la prime et les garanties en conséquence. Quelques réflexes simples facilitent ces démarches :
- Conserver les devis et attestations d’assurance des artisans intervenus.
- Photographier l’avancement du chantier pour anticiper d’éventuels litiges.
- Vérifier la conformité des travaux réalisés avant la réception finale.
Pour les propriétaires qui font appel à des professionnels, la garantie de parfait achèvement s’applique pendant un an après la réception, en complément de la garantie décennale.
Les risques d’une non-déclaration et les solutions pour régulariser votre situation
Ne pas déclarer des travaux expose à un refus d’indemnisation en cas de sinistre habitation, l’assureur pouvant estimer que le risque réel diffère de celui décrit au contrat. C’est particulièrement vrai pour l’auto-rénovation, où les travaux réalisés soi-même ne bénéficient pas de la protection qu’offrent les assurances professionnelles, exposant à un risque de non-indemnisation en cas de malfaçons ou de non-conformité. Pour régulariser une situation, il suffit généralement de contacter son assureur, de fournir les justificatifs des travaux réalisés et, si nécessaire, de faire appel à un expert en assurance pour évaluer précisément les modifications apportées au logement. Cette démarche, bien que parfois négligée, reste la meilleure façon de garantir une indemnisation cohérente en cas de sinistre futur, qu’il s’agisse d’un propriétaire occupant, d’un propriétaire non occupant ou d’un locataire responsable des risques locatifs liés à son logement.